როგორ შევავსოთ ფიზიკური პირის 2026 წლის ქონების გადასახადის წლიური დეკლარაცია
ეწვიეთ საიტს rs.ge
ფიზიკური პირის ქონება
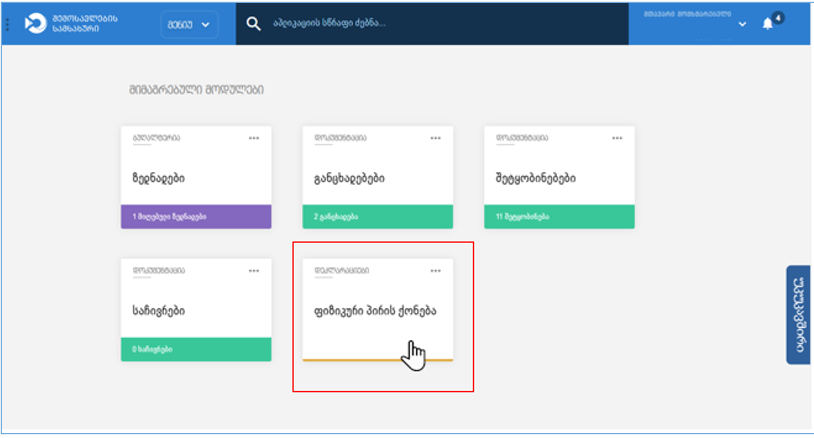
ფიზიკური პირის ქონების გადასახადის წლიური დეკლარაციის წარდგენის მიზნით აირჩიეთ მოდული „ფიზიკური პირის ქონება“:
გააქტიურების შემდეგ გამოვა შემდეგი მოდული :
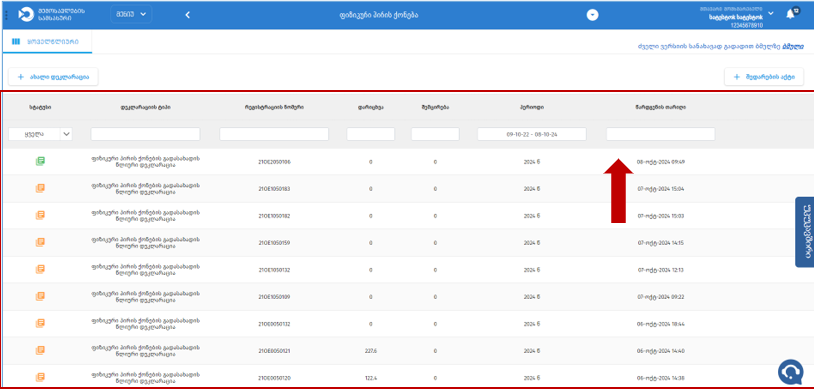
მოდულში შესაძლებელია გაეცნოთ, სხვადასხვა საანგარიშო წლების მიხედვით, როგორც თქვენ მიერ წარდგენილ დეკლარაციას, ასევე საგადასახადო ორგანოს მიერ დარიცხული ქონების, მათ შორის მიწის გადასახადის შესახებ ინფორმაციას. ასევე პერიოდის ფილტრის გამოყენებით შეგიძლიათ დაათვალიეროთ კონკრეტული პერიოდის დეკლარაციები.
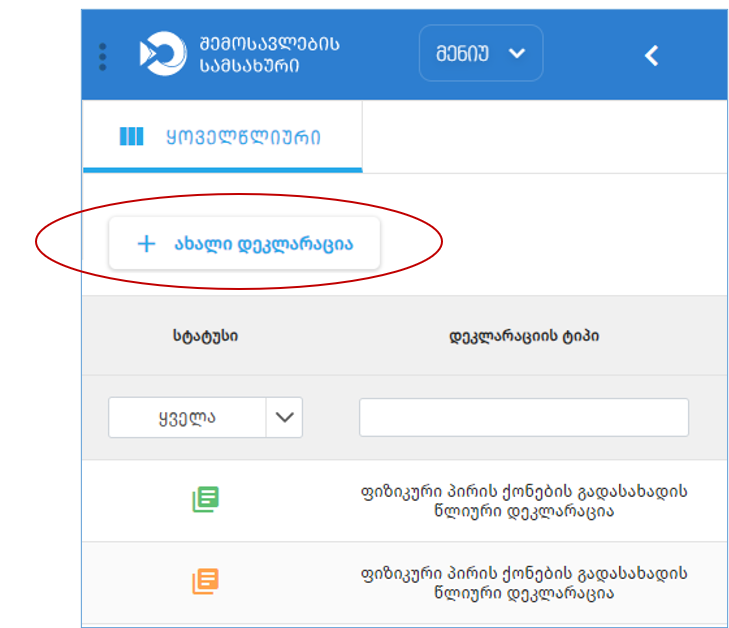
ახალი დეკლარაციის გასაგზავნად დააჭირეთ ღილაკს „ახალი დეკლარაცია“
გაითვალისწინეთ, რომ მიმდინარე კალენდარულ წელს წარადგენთ 2026 წლის ქონების გადასახადის წლიურ დეკლარაციას (წარდგენის ვადა არაუგვიანეს კალენდარული წლის 2 ნოემბრისა), რომელშიც აისახება:
თქვენი ან/და თქვენი ოჯახის წევრების სახელზე 2026 წლის 1 აპრილის მდგომარეობით საკუთრებაში არსებული დასაბეგრი მიწის, ასევე სარგებლობაში/მფლობელობაში არსებული სახელმწიფო საკუთრებაში არსებული მიწის, მფლობელობაში ან/და სარგებლობაში არსებული გარდაცვლილი პირის სახელზე რეგისტრირებული მიწის ნაკვეთ(ებ)ის შესახებ ინფორმაცია (გარდა იჯარის, ქირის, უზურფრუქტის ან სხვა ამგვარი ხელშეკრულებით სარგებლობისა);
ასევე, 2025 წლის იანვრიდან დეკემბრის ჩათვლით თქვენი და თქვენი ოჯახის წევრების საკუთრებაში არსებული დასაბეგრი ქონება (უძრავი ქონება, მათ შორის დაუმთავრებელი მშენებლობა, შენობა-ნაგებობა ან მათი ნაწილი, იახტა (კატარღა), შვეულმფრენი, თვითმფრინავი და მსუბუქი ავტომობილ(ებ)ი (მსუბუქი ავტომობილი − არაუმეტეს 3 500 კგ ნებადართული მაქსიმალური მასის მქონე ავტოსატრანსპორტო საშუალება (გარდა მოტოციკლისა და მოპედისა), რომლის დასასხდომი ადგილების რაოდენობა, გარდა მძღოლის ადგილისა, 8-ს არ აღემატება)).
არარეზიდენტისაგან ლიზინიგით მიღებული ქონება. მფლობელობაში ან/და სარგებლობაში არსებული, გარდაცვლილი პირის სახელზე რეგისტრირებული ქონების გადასახადით დაბეგვრის ობიექტი (გარდა იჯარის, ქირის, უზურფრუქტის ან სხვა ამგვარი ხელშეკრულებით სარგებლობისა), ეკონომიკური საქმიანობის განხორციელების შემთხვევაში, ბალანსზე ძირითად საშუალებად აღრიცხული აქტივები, დაუმონტაჟებელი მოწყობილობები და სხვა.გაითვალისწინეთ! ახალი დეკლარაციის გახსნისთანავე ავტომატურად არის მითითებული დეკლარაციის საანგარიშო პერიოდი 2026 წელი, წელს ცვლით მხოლოდ იმ შემთხვევაში თუ გსურთ გასული წლ(ებ)ის დეკლარაციების წარდგენა ან გასული წლების მონაცემების კორექტირება (ხანდაზმულობის ვადის გათვალისწინებით).
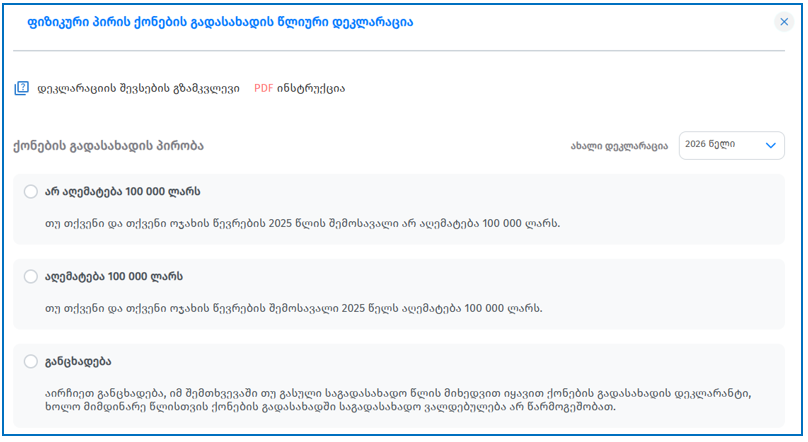
დეკლარაციის შევსებას იწყებთ შესაბამისი პირობის არჩევით: მონიშნეთ თქვენი და თქვენი ოჯახის წევრების ჯამური შემოსავლის ზღვარი (2025 წლის იანვრიდან დეკემბრის ჩათვლით პერიოდის განმავლობაში):
- არ აღემატება 100 000 ლარს;
- აღემატება 100 000 ლარს.
შენიშვნა: ქონების გადასახადის მიზნებისათვის ფიზიკური პირის მიერ თუ რა შემოსავლები შეიტანება ან არ შეიტანება შესაბამისი ზღვრის გაანგარიშების დროს განსაზღვრულია საქართველოს საგადასახადო კოდექსის 202-ე მუხლის მე-6 და მე-7 ნაწილებით, ინფორმაცია შეგიძლიათ ასევე იხილოთ ბმულზე
რაც შეეხება პირობას „განცხადება“ აღნიშნული ივსება მხოლოდ იმ შემთხვევაში თუ გასულ საგადასახადო წელს დეკლარაციით დარიცხული გაქვთ გადასახადის თანხა და წელს აღარ წარმოგეშობათ ქონების (მათ შორის მიწაზე ქონების გადასახადის ნაწილში) გადასახადის გადახდის ვალდებულება. ასევე, გთხოვთ გაითვალისწინოთ, რომ აღნიშნული განცხადების წარდგენა ხორციელდება არაუგვიანეს მიმდინარე წლის 2 ნოემბრისა.
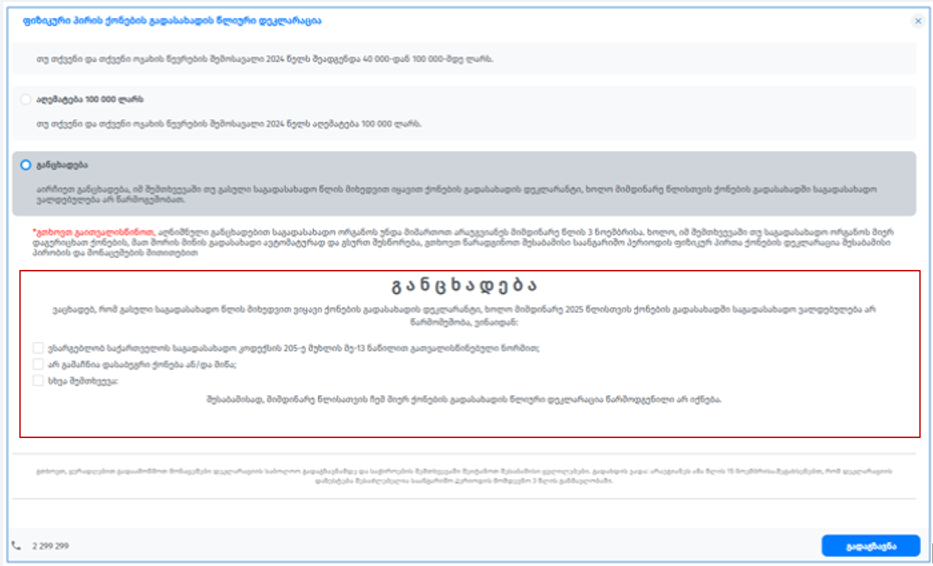
განცხადების გაგზავნის მიზნით საჭიროა შესაბამისი საფუძვლის მონიშვნა.
ასევე, საქართველოს საგადასახადო კოდექსის შესაბამისად ოჯახში იგულისხმება: პირი, მისი მეუღლე, არასრულწლოვანი შვილი და გერი, აგრეთვე პირთან მუდმივად მცხოვრები მშობელი, შვილი და გერი, და, ძმა, ბებია, პაპა, შვილიშვილი, რომლებიც საერთო მეურნეობას ეწევიან. თავად გადასახადის გადამხდელი უპირობოდ განსაზღვრავს იმ პირთა წრეს (ზემოაღნიშნულ პირთაგან), რომლებიც მასთან ერთად მუდმივად ცხოვრობენ და საერთო მეურნეობას ეწევიან.
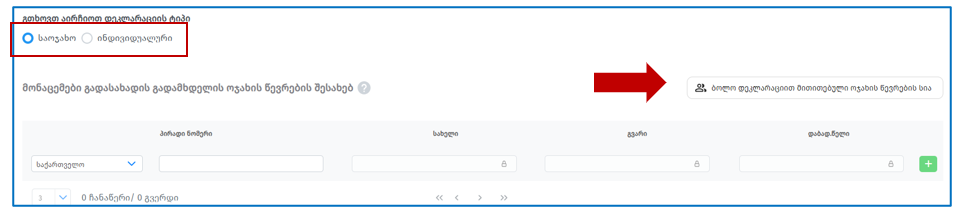
თუ თქვენი და თქვენი ოჯახის წევრ(ებ)ის შემოსავალი გასული წლის მიხედვით არ აღემატებოდა 100 000 ლარს: ირჩევთ პირობას „არ აღემატება 100 000 ლარს“, შემდეგ ირჩევთ დეკლარაციის ტიპს:
- საოჯახო;
- ინდივიდუალური.
გაითვალისწინეთ, თუ ავსებთ საოჯახო დეკლარაციას შეიყვანეთ ოჯახის წევრების შესახებ ინფორმაციაც ცხრილში მითითებული მონაცემების მიხედვით, მონაცემების შევსების შემდეგ აუცილებელია „+“ ღილაკზე დაჭერა.
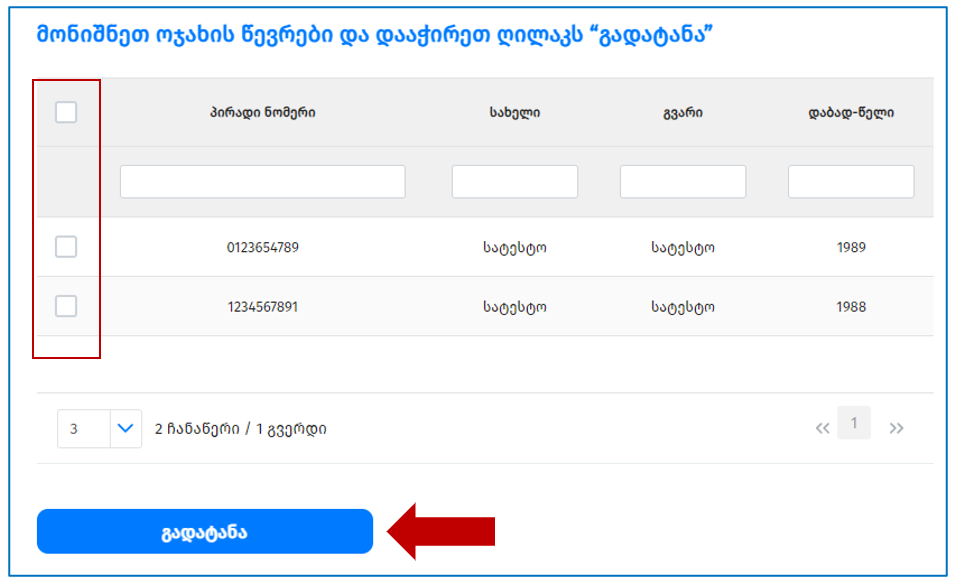
ასევე, თქვენ გაქვთ შესაძლებლობა გადმოიტანოთ ოჯახის წევრების შესახებ ინფორმაცია წინა წარდგენილი დეკლარაციიდან შესაბამის ღილაკზე დაჭერით.
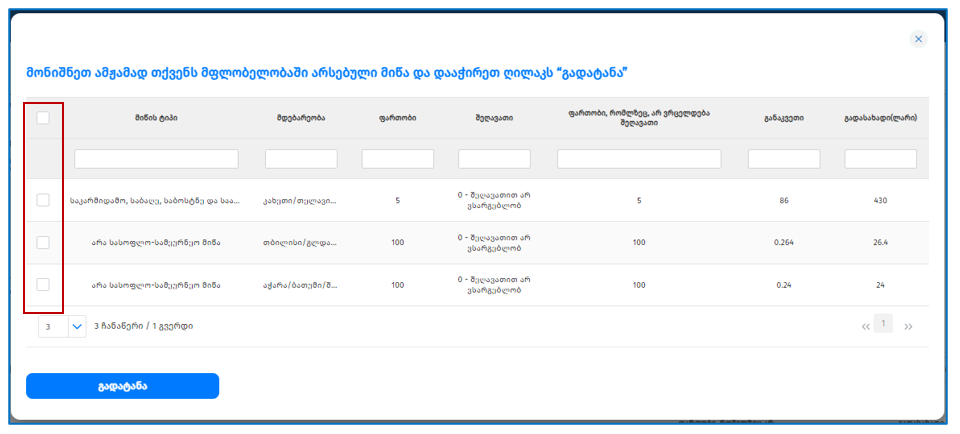
აღნიშნული ღილაკის გააქტიურებით გამოჩნდება წინა დეკლარაციაში მითითებული ოჯახის წევრების სია, მონიშნეთ ის ოჯახის წევრები, რომელთა გადატანაც გსურთ ახალ დეკლარაციაში და გააქტიურეთ ღილაკი გადატანა.
აღნიშნული პირობით (არ აღემატება 100 000 ლარს) დეკლარაციის წარდგენისას თქვენ ავსებთ მხოლოდ მიწის შესახებ ინფორმაციას.
შეავსეთ ცხრილში არსებული მონაცემები:
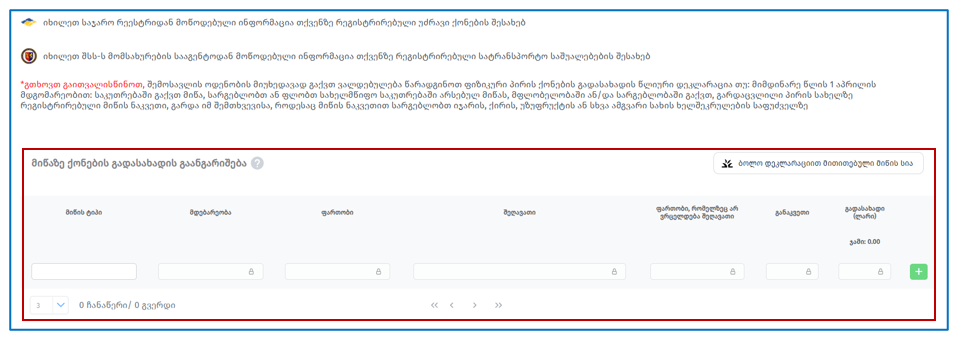
გრაფაში „მიწის ტიპი“ ეთითება პირის ან/და მისი ოჯახის წევრ(ებ)ის საკუთრებაში, სარგებლობაში ან/და მფლობელობაში (სახელმწიფო საკუთრებაში ან/და გარდაცვლილი პირის სახელზე რეგისტრირებული მიწის ნაკვეთი) არსებული მიწის შესახებ ინფორმაცია:
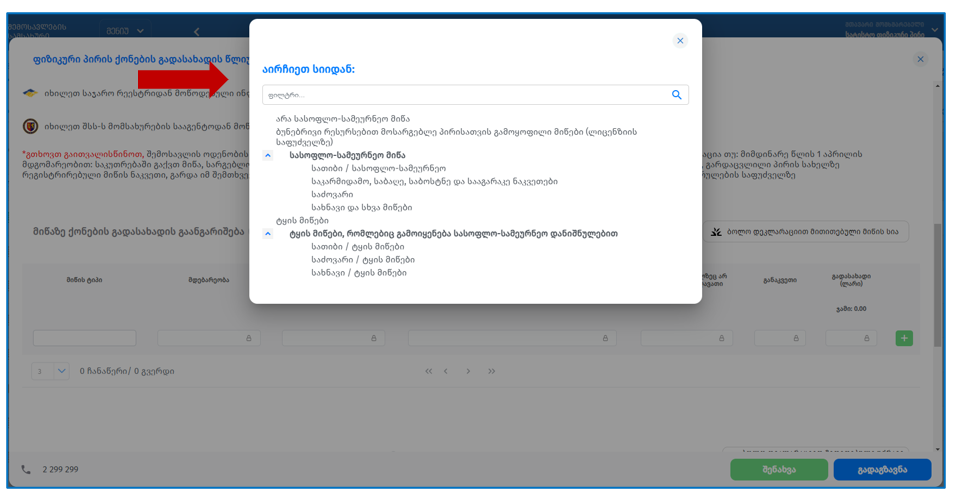
გრაფაში „მდებარეობა“ ეთითება მიწის ნაკვეთის ადგილმდებაროების შესახებ ინფორმაცია
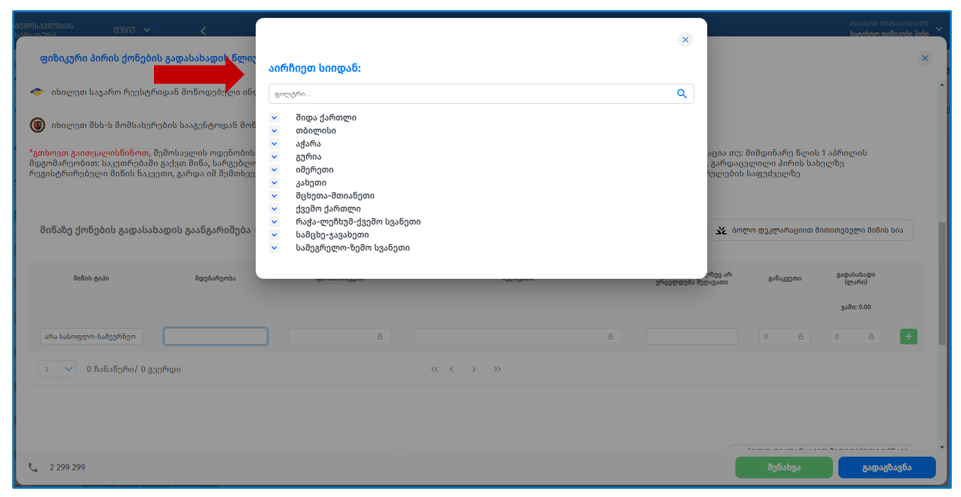
გაითვალისწინეთ: არასასოფლო-სამეურნეო მიწა მიეთითება კვადრატულ მეტრებში (კვ.მ), ხოლო სასოფლო სამეურნეო, ბუნებრივი რესურსებით სარგებლობისათვის და ტყის მიწები ჰექტარში (ჰა) (მაგალითად: 10 000მ2 -1ჰა; 1000მ2 - 0,1ჰა).
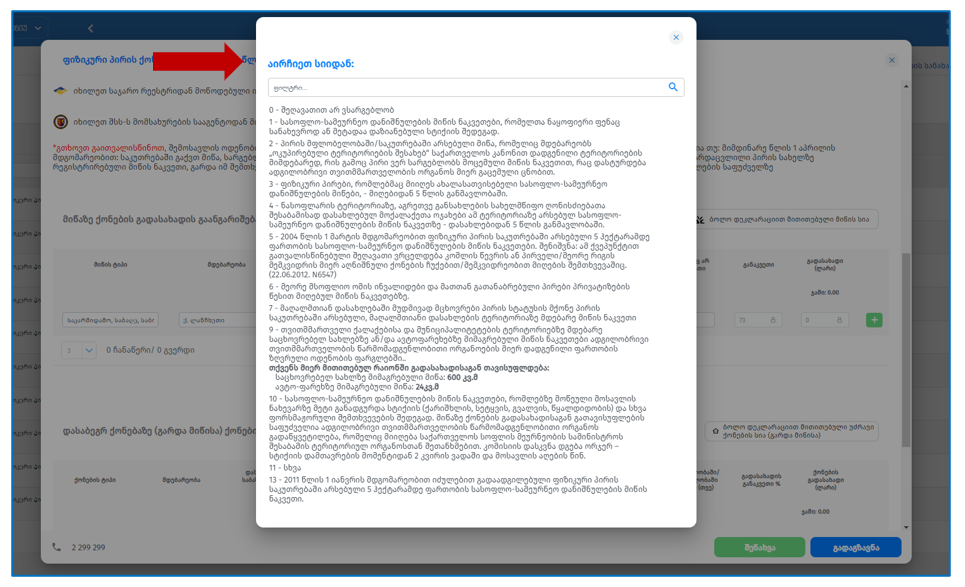
გრაფაში „შეღავათი“, უთითებთ შეღავათით სარგებლობის საფუძველს არსებული ჩამონათვალიდან, ხოლო იმ შემთხვევაში თუ არ სარგებლობთ საქართველოს საგადასახადო კოდექსით დადგენილი შეღავათით უთითებთ „0- შეღავათით არ ვსარგებლობ“
იმ შემთხვევაში თუ სარგებლობთ შეღავათით გრაფაში „ფართობი, რომელზეც არ ვრცელდება შეღავათი“ ეთითება მიწის ფართობი საგადასახადო შეღავათების გამოკლებით.
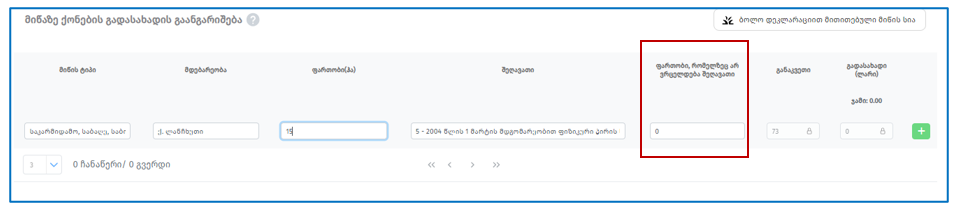
მონაცემების შევსების შემდეგ აუცილებელია დააჭიროთ დამატების ღილაკს „+“.
ასევე შეგიძლიათ მონაცემები გადმოიტანოთ წინა შევსებული დეკლარაციიდან, რისთვისაც გააქტიურეთ ღილაკი „ბოლო დეკლარაციით მითითებული მიწის სია“, მონიშნეთ სასურველი მონაცემები დააჭირეთ ღილაკს „გადატანა“ და მონიშნული ინფორმაცია გადმოვა ახალ დეკლარაციაში.
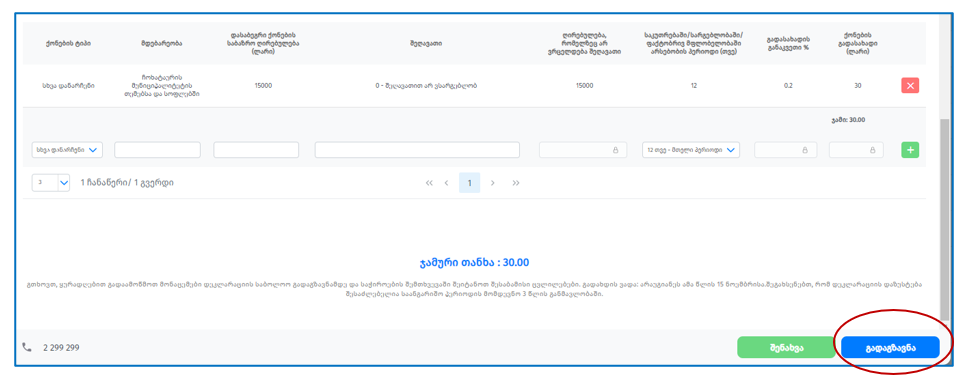
ყველა მონაცემის შევსების შემდეგ დააჭირეთ ღილაკს „გაგზავნა“
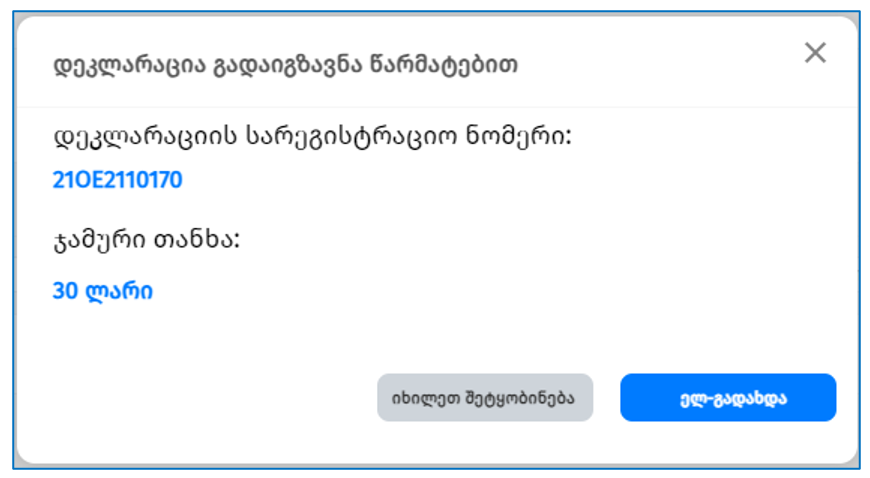
დეკლარაციის გაგზავნის შემდეგ გამოდის შეტყობინება დეკლარაციის წარმატებით გაგზავნასთან დაკავშირებით:
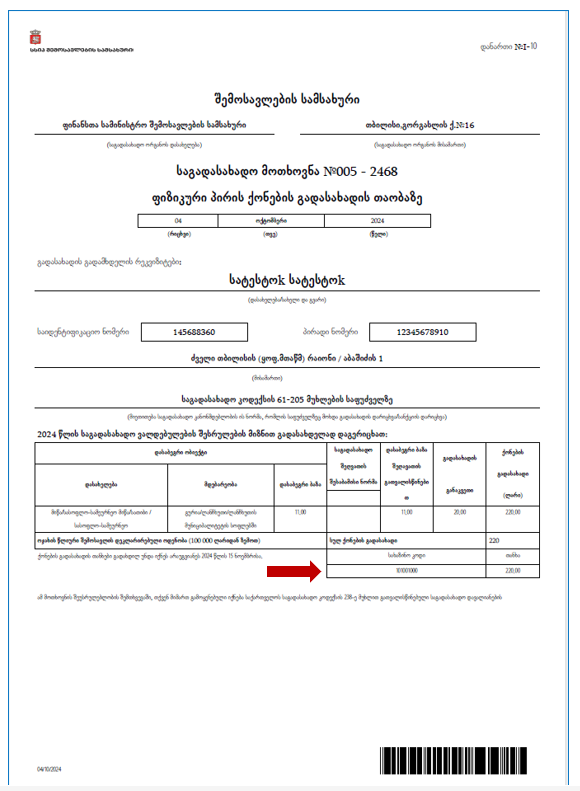
გთხოვთ გაითვალისწინოთ, დეკლარაციის გაგზავნასთან ერთად საგადასახადო ორგანოს მიერ ავტომატურად გეგზავნებათ შეტყობინება „ფიზიკური პირის ქონების გადასახადის თაობაზე“ საგადასახადო მოთხოვნა, სადაც მათ შორის მითითებულია სახაზინო კოდი (101001000) სადაც უნდა გადაიხადოთ დარიცხული ქონების (მათ შორის მიწის) გადასახადის თანხა.
იმ შემთხვევაში თუ მონიშნეთ პირობა:
აღემატება 100 000 ლარსგარდა ზემოთ აღწერილი ნაბიჯებისა დამატებით ჩნდება ქონების (გარდა მიწისა) შესავსები ველი:
კიდევ ერთხელ შეგახსენებთ, რომ ქონების ნაწილში შეიტანება 2025 წლის იანვრიდან დეკემბრის თვის ჩათვლით თქვენი და თქვენი ოჯახის წევრების საკუთრებაში არსებული დასაბეგრი ქონება (უძრავი ქონება, მათ შორის დაუმთავრებელი მშენებლობა, შენობა-ნაგებობა ან მათი ნაწილი, იახტა (კატარღა), შვეულმფრენი, თვითმფრინავი და მსუბუქი ავტომობილ(ებ)ი (მსუბუქი ავტომობილი − არაუმეტეს 3 500 კგ ნებადართული მაქსიმალური მასის მქონე ავტოსატრანსპორტო საშუალება (გარდა მოტოციკლისა და მოპედისა), რომლის დასასხდომი ადგილების რაოდენობა, გარდა მძღოლის ადგილისა, 8-ს არ აღემატება)).
არარეზიდენტისაგან ლიზინიგით მიღებული ქონება. მფლობელობაში ან/და სარგებლობაში არსებული, გარდაცვლილი პირის სახელზე რეგისტრირებული ქონების გადასახადით დაბეგვრის ობიექტი. (გარდა იჯარის, ქირის, უზურფრუქტის ან სხვა ამგვარი ხელშეკრულებით სარგებლობისა) ეკონომიკური საქმიანობის განხორციელების შემთხვევაში, ბალანსზე ძირითად საშუალებად აღრიცხული აქტივები, დაუმონტაჟებელი მოწყობილობები და სხვა.
გრაფაში „ქონების ტიპი“ უთითებთ ქონების ტიპს არსებული ჩამონათვალიდან.
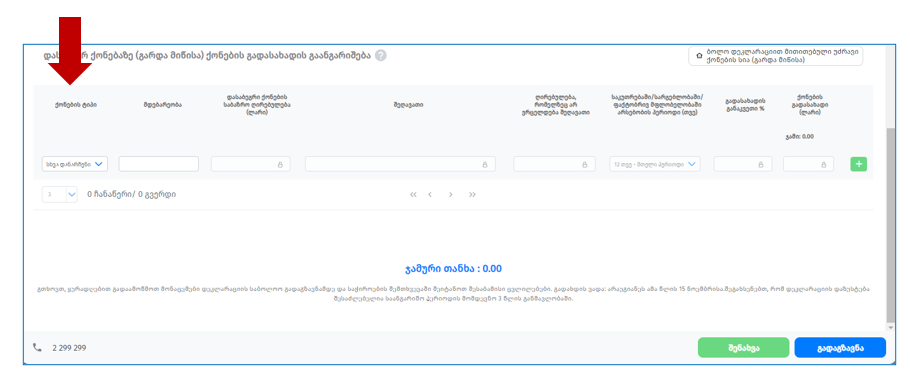
გრაფაში „მდებარეობა“ ეთითება ქონების ადგილმდებარეობის შესახებ ინფორმაცია
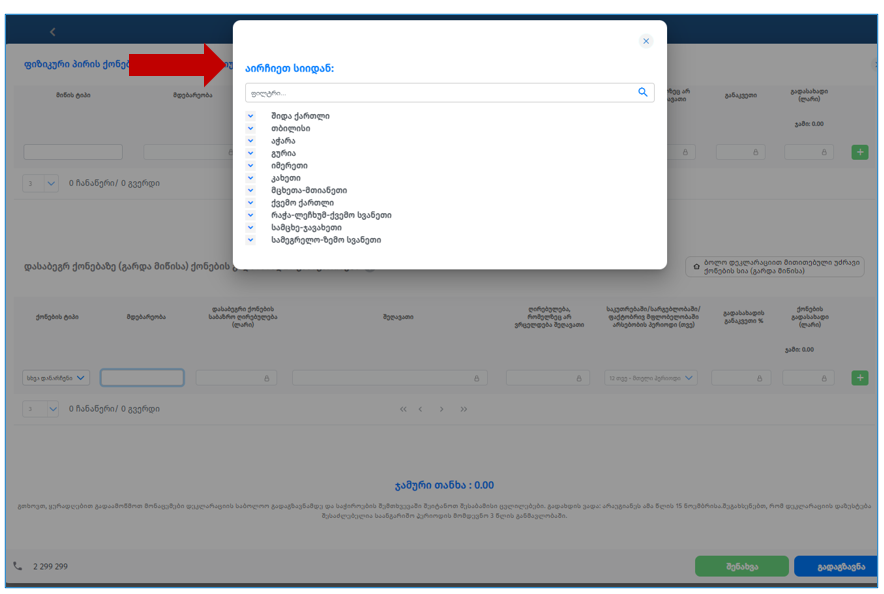
შენიშვნა: გრაფაში „მდებარეობა“ მიეთითება იმ ადგილობრივი თვითმმართველობის სუბიექტის დასახელება, რომლის ტერიტორიაზე განთავსებულია კონკრეტული დასაბეგრი ობიექტი; საგარეო-ეკონომიკური საქმიანობის ეროვნული სასაქონლო ნომენკლატურის 8703 კოდით განსაზღვრულ ავტომობილებთან მიმართებაში აღნიშნულ გრაფაში მიეთითება დეკლარაციის წარმომდგენი პირის მიერ გადასახადის გადამხდელად აღრიცხვისას მითითებული მისამართის შესაბამისი ადგილობრივი თვითმმართველობის სუბიექტის დასახელება.
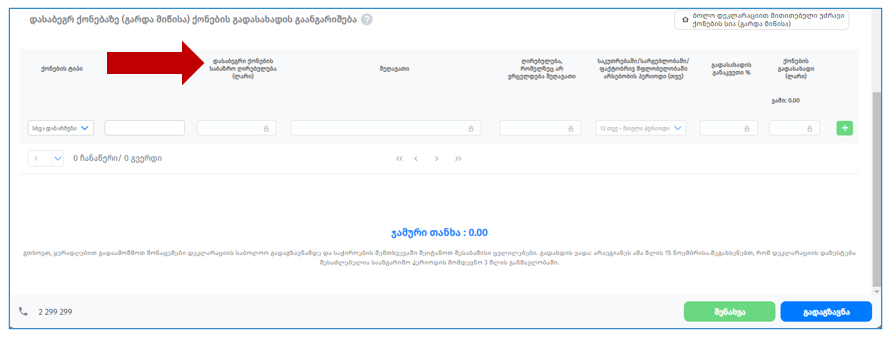
გრაფაში „დასაბეგრი ქონების საბაზრო ღირებულება (ლარი)“ ეთითება ქონების საბაზრო ღირებულების შესახებ ინფორმაცია
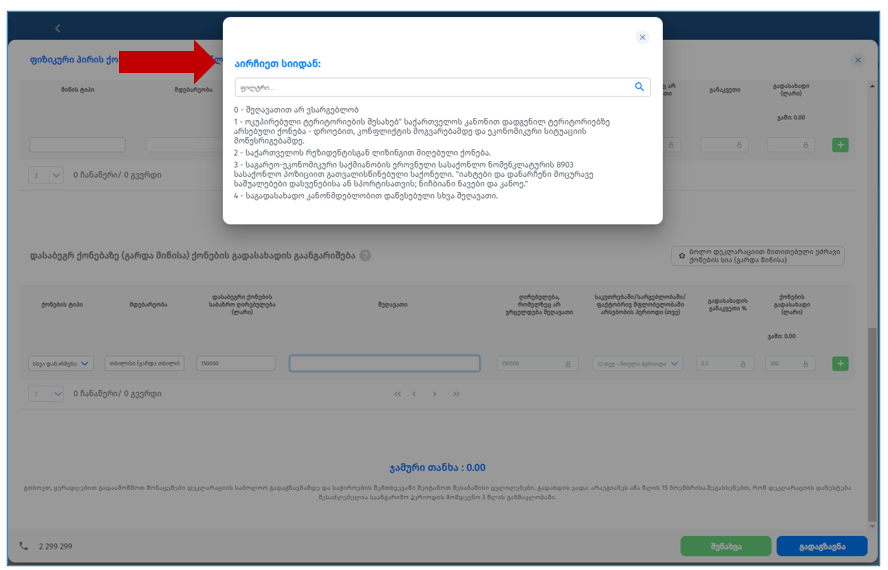
გრაფაში „შეღავათი“ ეთითება საგადასახადო კანონმდებლობით განსაზღვრული შეღავათით სარგებლობის საფუძველი არსებული ჩამონათვალიდან, იმ შემთხვევაში თუ არ სარგებლობთ შეღავათით უთითებთ „0-შეღავათით არ ვსარგებლობ“
გრაფაში „საკუთრებაში/სარგებლობაში/ფაქტობრივ მფლობელობაში არსებობის პერიოდი (თვე)“ უთითებთ გასული 2025 წლის განმავლობაში ქონების საკუთრებაში/სარგებლობაში/ფაქტობრივ მფლობელობაში არსებობის პერიოდს (თვეების რაოდენობას)
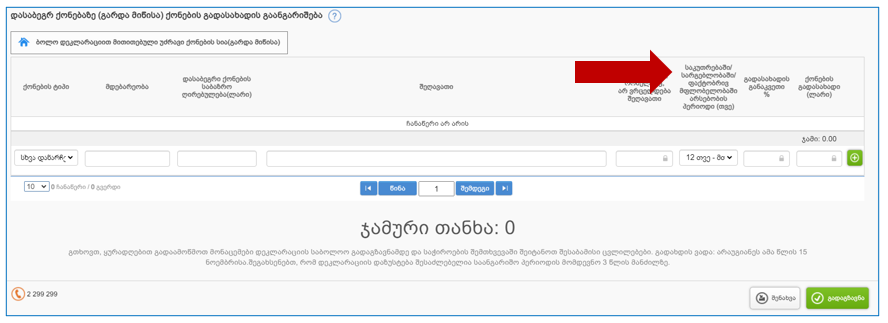
მონაცემების შევსების შემდეგ აუცილებელია დააჭიროთ დამატების ღილაკს „+“.
შენიშვნა: ქონების საკუთრებაში/სარგებლობაში/ფაქტობრივ მფლობელობაში არსებობის პერიოდის დათვლისას თვე ჩაითვლება სრულ თვედ, თუ ფიზიკურ პირს დაბეგვრის ობიექტი საკუთრებაში/სარგებლობაში/ფაქტობრივ მფლობელობაში გააჩნია შესაბამისი თვის 15 რიცხვის მდგომარეობით. წინააღმდეგ შემთხვევაში აღნიშნული თვე მხედველობაში არ მიიღება.
ამასთან, თუ დასაბეგრი ქონების საკუთრებაში/სარგებლობაში/ფაქტობრივ მფლობელობაში გადაცემა მოხდება თვის 15 რიცხვში, ჩაითვლება, რომ დაბეგვრის ობიექტი მოცემულ თვეში საკუთრებაში/სარგებლობაში/ფაქტობრივ მფლობელობაში გააჩნია ქონების მიმღებს;
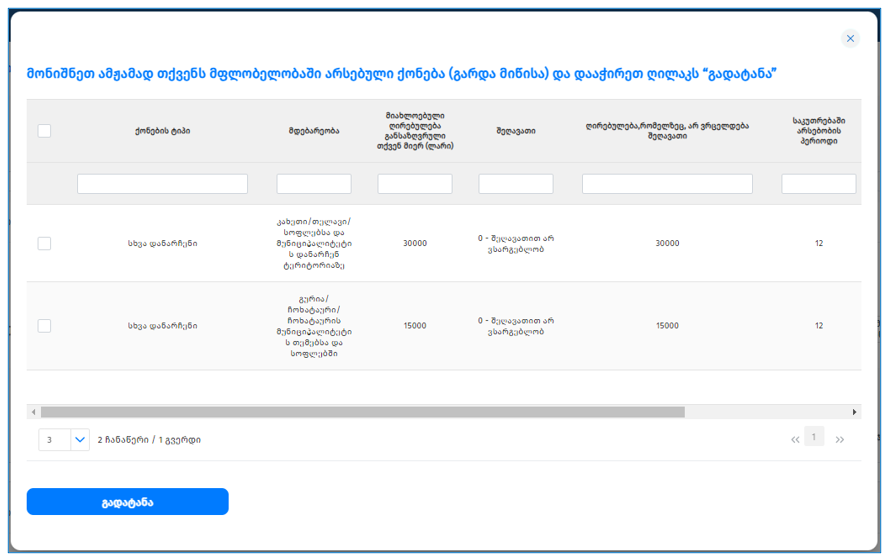
ასევე შეგიძლიათ მონაცემები გადმოიტანოთ წინა შევსებული დეკლარაციიიდან, რისთვისაც გააქტიურეთ ღილაკი „ბოლო დეკლარაციით მითითებული უძრავი ქონების სია (გარდა მიწისა). მონიშნეთ სასურველი მონაცემები და „გადატანის ღილაკის გამოყენებით ინფორმაცია გადმოვა ახალ დეკლარაციაში.
გაითვალისწინეთ:
დეკლარაციის წარდგენის ვალდებულება არ წარმოგეშობათ, თუ გასულ საგადასახადო წელს წარდგენილი გაქვთ დეკლარაცია ან დარიცხული გაქვთ გადასახადი და არ იცვლება მასში არსებული მონაცემები.ფიზიკური პირი ქონებაზე და მიწაზე ქონების გადასახადს იხდის არაუგვიანეს მიმდინარე წლის 16 ნოემბრისა. გთხოვთ გაითვალისწინოთ, ერთი და იგივე დასაბეგრი მიწის, ქონების შესახებ ინფორმაცია უნდა წარადგინოს მხოლოდ ერთ-ერთმა ოჯახის წვერმა, წინააღმდეგ შემთხვევაში დარიცხვა ერთსა და იმავე ქონებაზე/მიწაზე განხორციელდება იმდენჯერ რამდენ პირსაც ექნება დეკლარაციაში შეყვანილი.
ასევე თუ წინა საანგარიშო წელს წარდგენილი გქონდათ ფიზიკური პირის ქონების გადასახადის წლიური დეკლარაცია და წელს წარადგენს ოჯახის სხვა წევრი, თქვენზე წელს ავტომატურად რომ არ განხორციელდეს დარიცხვა საჭიროა წარადგინოთ დაზუსტებული დეკლარაცია.
წყარო: rs.ge